手机娱乐最新皇冠娱乐场
 彭兴韵 中国社科院金融揣测所货币表面与货币计谋揣测室揣测员、博士生导师 金钻世界线上博彩2024年6月14日,央行公布了5月末中国各个档次的货币供应量后,引起泛泛的关怀。不仅因为同比7%的广义货币(M2)余额增长率创下了20年来的最低水平,还因为狭义货币(M1)余额出现了同比着落4.2%的鲜见征象。鉴于货币对国民经济和金融市集的厚实与发展至关热切,本文就中国货币供应总量与结构作念一些分析。 01 中国货币总量充裕: 低货币增长率并不料味着货币紧缩 在揣测货币供应量增长率变化时,有必要先望望中国的货币总量。从国表里相比来看,中国现在的货币总量绝顶充裕,流动性总量宽松,为中国国民经济的快速发展创造了精采的货币金融环境。 2024年5月末,中国M2总量已达301.85万亿元,按同期东谈主民币与好意思元之间的汇率(5月末收盘价)计,相等于41.67万亿好意思元。2024年4月末好意思国M2余额为20.97万亿好意思元,中国M2的余额接近于好意思国的一倍。而在2023年末,按其时的汇率折算,中国M2的余额为41.21万亿好意思元,而好意思国、欧元区和英国M2的总额为41.43万亿好意思元(见图1),中国M2已相等于好意思国、欧元区和英国的总额,是2023年末日本M2余额(8.80亿好意思元)的4.68倍。回首夙昔,辞世纪之交的2000年,中国M2余额仅相等于好意思国、欧元区和英国总额的16%驾御,也仅相等于日本的29%驾御。只是20余年的时辰,寰宇货币总量的形态果决发生了天翻地覆的变化。就当下而言,以M2的余额来权衡,说中国事群众货币供应量最充裕的国度,是不为过的。 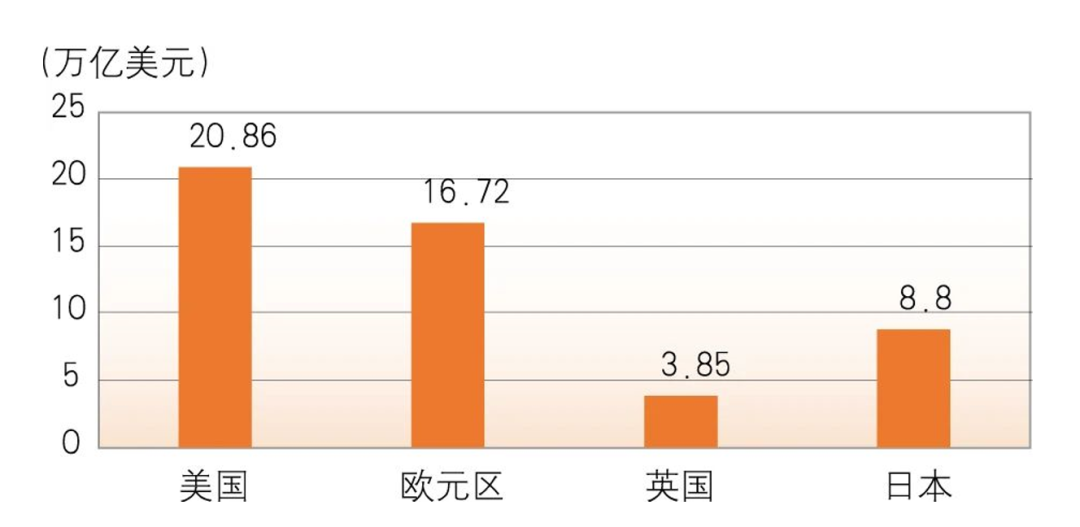 图1 2023年末好意思国、欧元区、英国与日本的M2余额相比 数据来源:把柄Wind整理绘画 跟着货币余额的增长,中国的金融联系比率(M2与GDP之比)也不断上升且已处于群众最高水平。自2000年以来,中国的金融联系比率一直高于其他几个国度。从图2中不错看到,2023年末,中国M2与GDP之比为231.85%,日本为209.67%,英国为112.38%,德国和好意思国均不及100%,离别为91.57%和76.35%。尤其是,当东谈主们齐在说好意思联储“放水”的时候,好意思国的M2与GDP之比不及中国的三分之一,若干有些让东谈主觉餍足外。 玩法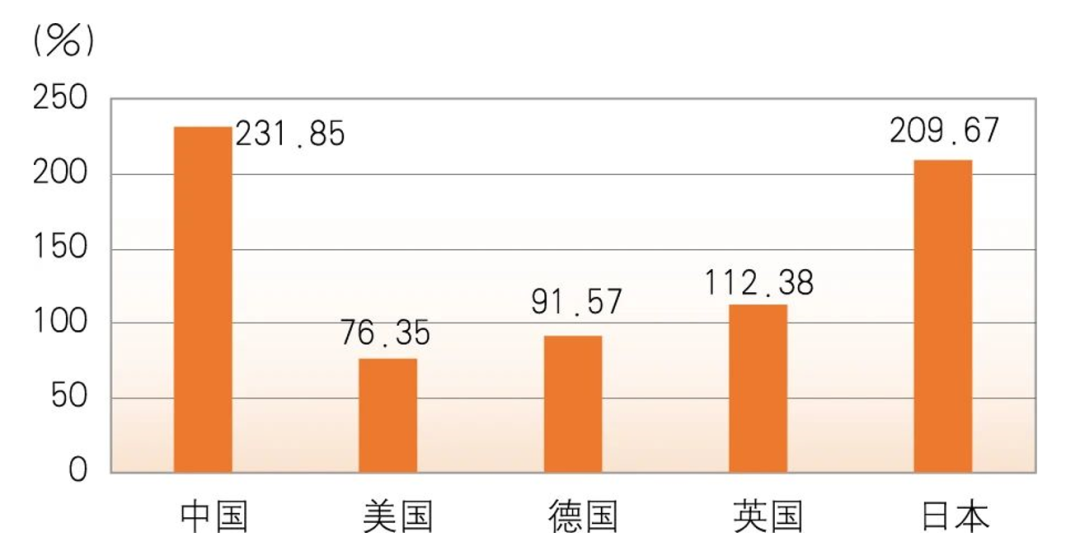 图2 2023末中国与其他几个国度的M2/GDP相比 数据来源:把柄Wind整理绘画 尽管2008年危急后,好意思国选拔了大限制的量化宽松货币计谋,好意思联储的钞票欠债表急剧延迟,但好意思国的M2与GDP之比并莫得相应地急剧上升。在危急前的2005年与危急后的2010年,好意思国的这一比率离别为51.45%和58.56%,同期,中国的这一比率离别为159.49%和176.13%,到2023年末,好意思国和中国的M2与GDP之比离别上升至了76.35%和231.85%。这标明,20世纪90年代以来,中国的M2增长率其实赫然高于好意思国的增长率。进一步与其他主要经济体进行相比后,也不难发现,中国的货币供给增长率亦然最高的。 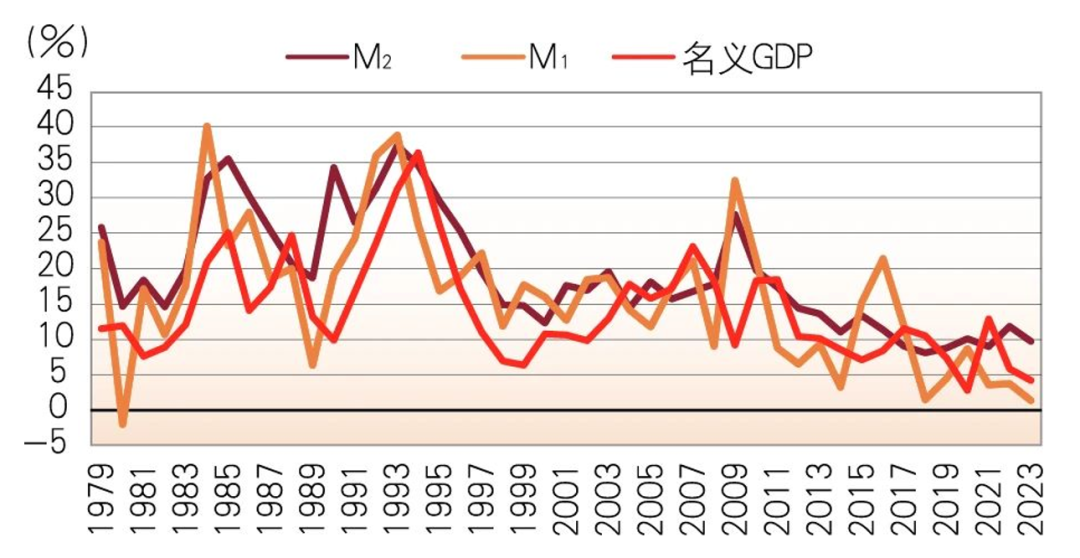 图3 中国M2、M1与口头GDP增长率变化 数据来源:把柄Wind整理绘画 毫无疑问,中国较高的货币供应增长率和高货币化为中国国民经济的快速发展创造了精采的货币金融环境,尽管中国曾经出现过较高的通胀率和钞票价钱泡沫,但货币供应总体上与口头GDP增长率是十分的,两者之间存在显耀的正联系关系(见图3),更高的口头经济增长率通常伴跟着更高的货币供应增长率。这反应了收入、价钱与通胀预期对中国货币需求的影响。如今,跟着经济参加新常态,潜在增长率和收入增长率着落,货币需求的增长率也相应地着落了,质言之,将来货币供应量增长率的着落,适合了货币需求增长率的着落,是中国经济总量达到相等高的水平后,潜在增长率着落的成果。这正如央行行长潘功胜在2024年陆家嘴论坛上所说的“金融总量增速有所着落亦然天然的,这与我国经济从高速增长转向高质料发展是一致的。” 因此,咱们应当意识到,在中国货币总量已达到相等高的水平后,即便濒临着经济下行的挑战,如果想依靠进一步选拔大限制刺激性的宽松货币计谋处治问题,可能会为以后的厚实与发展带来愈加难办的问题。夙昔中国M2总量保持较高的增长率,既有高储蓄率的身分,也有信用延迟的身分。因为在当代信用货币体系下,M2是通过银行贷款来创造的,夙昔中国的高货币增长率便是信贷较高增长的成果。如今巨量的M2也对应多半的债务总量,是以咱们看到,中国货币总量延迟的背后伴跟着杠杆率不断攀升。通过筹画发现,到2023年,中国的一起债务与GDP之比已达350%驾御,如斯高的宏不雅杠杆率,恰正是宏不雅经济遥远厚实的一个关键隐患。 早在2017年,习近平总布告在《服求实体经济,防护金融风险》的言语中就指出:“去杠杆,千招万招,管不住货币齐是不消之招。夙昔咱们常用国内分娩总值增长率加物价高潮率、再加一定其他身分来界定货币供应增长的合理区间。按照这个标尺,现时货币信贷总体是相比充裕的。咱们要强项推广矜重的货币计谋,保持中性,坚决管住货币信贷、注重宏不雅杠杆率快速上升,这是总闸门。货币计谋实施要处理好稳增长、调结构、控总量的关系,既保持经济安详运行、促进耕作发展质料和效益,也注重货币供应过于宽松而加大系统性金融风险。”毫无疑问,当咱们在揣测矜重的货币计谋时,对习近平总布告的这番言语,应当加以潜入地交融。 02 货币总量背后的结构变动: 揭开M1与M2剪刀差之谜 在货币总量达到高位水平的同期,货币结构也出现了赫然的变化,这使得各个档次的货币统计的经济意旨可能发生了热切变化。 皇冠澳门影院货币结构的变化,开端发扬为,跟着银行卡与移动支付的兴起,经济交游中的现款需求大幅着落,因此,经济交游与货币需求的非现款化趋势在不断深化。在20世纪80年代,教唆中的现款(M0)与M2之间的比率总体保持在20%以上,但自1990年以来,这一比率呈现不断着落之势,2015年以来,一直低于5%(见图4)。 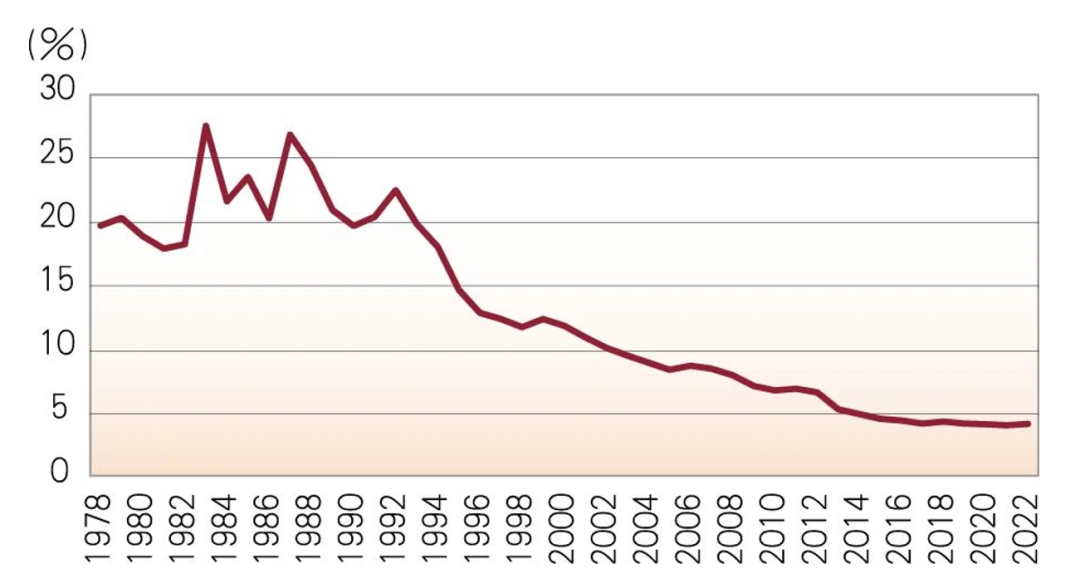 图4 中国教唆中现款与M2余额之比变化 数据来源:把柄Wind整理绘画 皇冠体育货币结构与支付形式的这一变化,成功裁减了教唆中现款与宏不雅经济发扬之间的联系性。质言之,在非现款支付的期间,教唆中的现款与通胀(预期)、收入齐莫得成功而显耀的正联系关系了。进而,M0在货币计谋操作中的地位和作用也大幅着落了。尽管如斯,受习俗(红包、压岁钱等)的影响,东谈主们仍然保持着一定的现款需求,尤其是在年末和岁首,央行投放的现款通常会赫然增长,这也使得教唆中的现款余额呈现较强的季节性。具体地说,便是在春节所在的月份里,教唆中现款会大幅度增长;春节事后,现款增长率就会赶快地回落到闲居的趋势性水平上。举例,2019年元月,现款增长率达17.2%,但2月份就出现了-2.4%的增长率,接下来的3—12月则保持在4%—5%的增长水平。 移动支付的泛泛应用导致教唆中的现款比率出现了下行趋势,也导致教唆中的现款增长率在相等长的时辰内低于M1和M2的增长率。然则,在移动支付果决获取泛泛诓骗的现实条目下,2024年5月,教唆中的现款增长率达到了11.7%,远高于7%的M2的增长率,更不消说同比为-4.2%的M1的增长率。这种征象险些匪夷所念念。因为这种较高的教唆中现款增长率并非春节等季节性身分导致的临时性上升。推行上,自2022年以来,教唆中的现款增长率就大幅度高于夙昔的趋势性水平,2022年,除5月份现款增长率独一5.8%外,其他月份总体保持在13%以上,2023年至2024年的现款增长率天然较2022年有所着落,但仍赫然高于夙昔的趋势性水平(见图5)。把柄《地下经济学》,现款交游越活跃的所在,越有可能存在活跃的地下交游。2022年出东谈主预感的现款增长率,或因此前警方通过二维码支付发现罪犯痕迹并收效持捕嫌疑东谈主,一些从事地下交游的东谈主发现扫码支付增多了我方罪犯会被警方跟踪、曝光并受到法律制裁的可能性,于是转而转头使用现款这种“匿名、不可跟踪”的传统支付形式,从而导致现款刊行量的大幅增长。 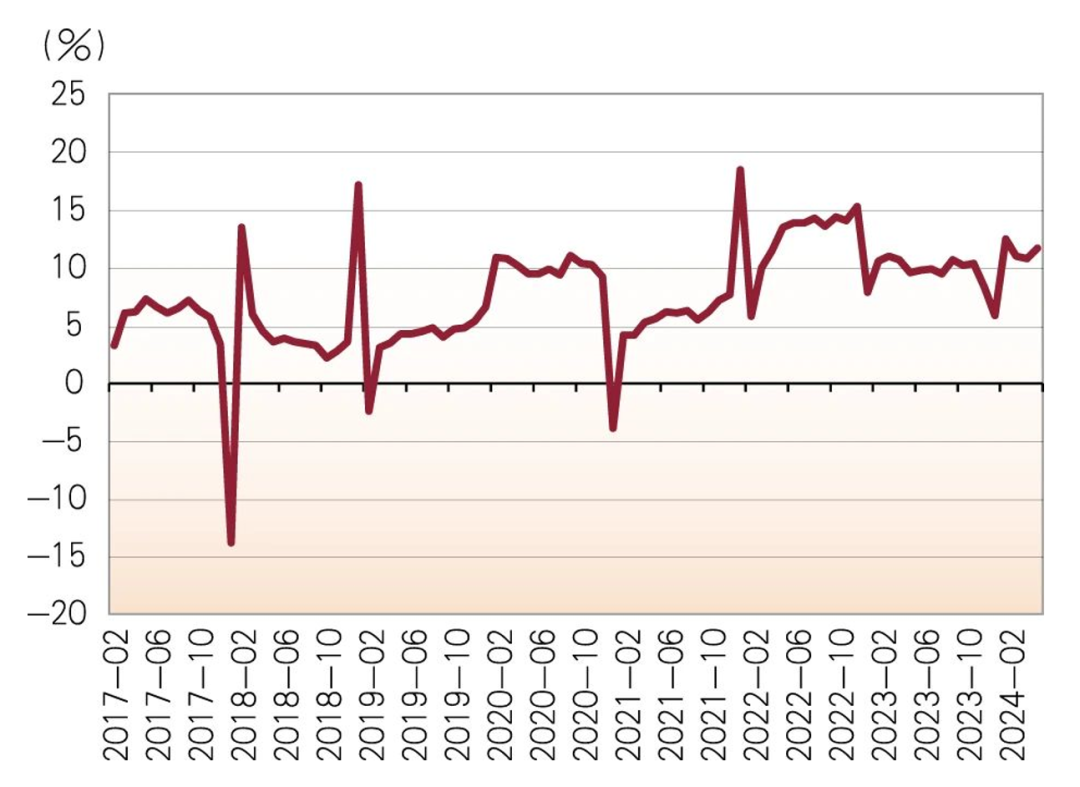 图5 中国教唆中现款增长率变化 数据来源:把柄Wind绘画 同M0与M2之比不竭着落雷同,M1与M2之比也一直在不竭着落。20世纪80年代之初,M1与M2之比高达近90%,之后,这一比率便不竭着落。1995—2010年,这一比率大体保持在近40%,相对厚实。然则,2011年以来,M1与M2之比便出现新一轮的下行趋势(见图6),到2023年降至22%驾御。在中国的货币结构中,M0的占比不竭着落是支付本领变革的成果,但这种本领变革并弗成很好地解说企职业单元活期进款在货币总量组成中的占比变化。货币统计上,M1由教唆中的现款和企职业单元的活期进款组成,由于企业职业单元的支付通常是通过账户活期进款转账进行的,从表面上说,M1与经济交游的活跃度的联系性最强。 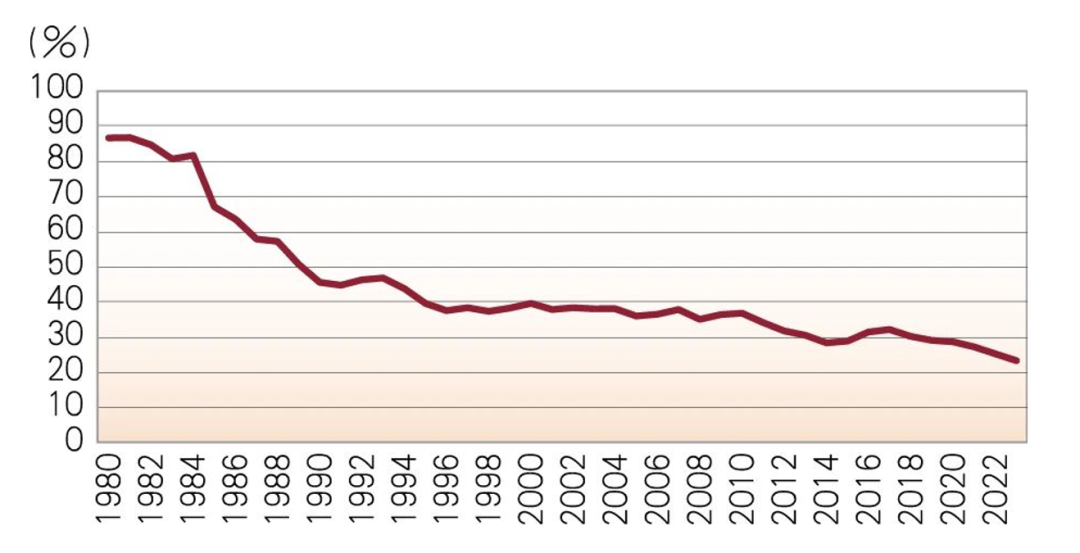 图6 中国货币流动性结构(M1/M2)变化 数据来源:把柄Wind整理绘画 iba娱乐在M1/M2不竭着落的同期,频年来,M1增长率也保持在相对较低的水平。尤其是,在后疫情期间,当经济与社会生计收复至闲居状态后,M1的增长率却一直不才降。2024年5月,在教唆中现款保持赫然较高增长率的情况下,M1却出现了负增长,这让很多分析者感到诧异。央行行长潘功胜在2024年陆家嘴论坛上暗意:“个东谈主活期进款以及一些流动性很高以至成功有支付功能的金融产物,从货币功能的角度看,需要揣测纳入M1统计范畴,更好反应货币供应的着实情况。”然则,推行上,把个东谈主活期进款加入M1后,曾经不错看到,这并莫得改造M1增长率不竭下行的情状。举例,咱们将个东谈主活期进款加入原有M1后获取新口径的M1,其在2024年5月份的增长率仍然为-0.8%,莫得改造负增长的情状(见图7)。 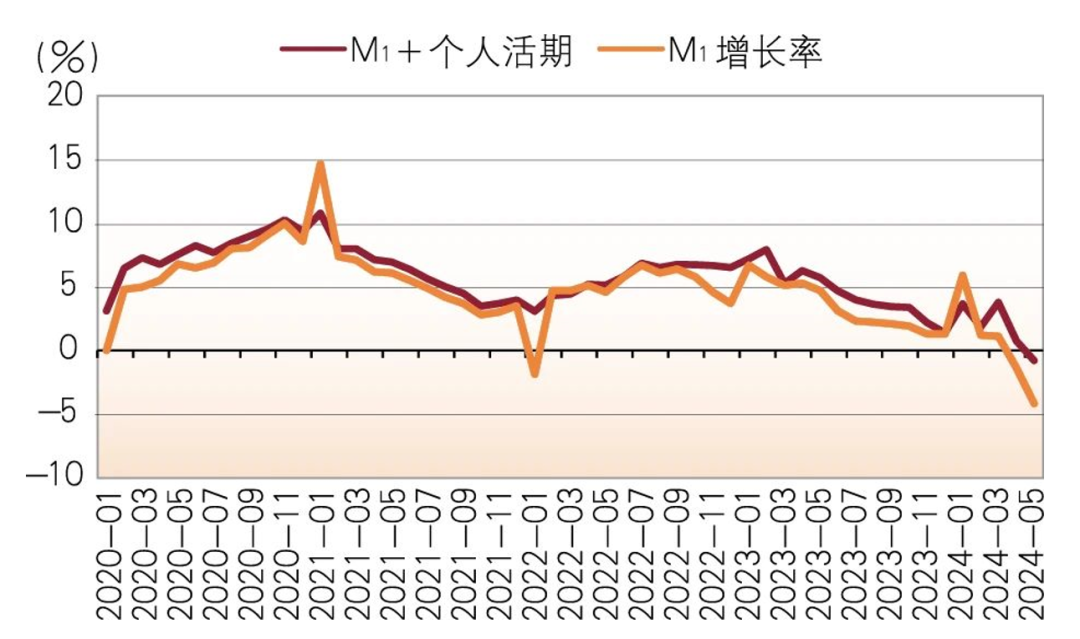 图7 M1增长率与“M1+个东谈主活期”增长率变化 数据来源:把柄Wind整理绘画 因此,要谈判M1与M2增长率之间的剪刀差,需要从M2的各个组成中去考研。 M2由M1加上“准货币”组成,是故,M1与M2之比着落,对应着M2组成中“准货币”的上升;M2增长率与M1增长率之间剪刀差的扩大,是因为准货币的增长率远高于由教唆中现款和单元活期进款组成的M1的增长率。 分析M2中“准货币”占比的上升,需要进一步考研其各个组成部分的变动。在现行的货币统计中,“准货币”又包括住户(个东谈主)储蓄进款、企职业单元如期进款和其他进款。 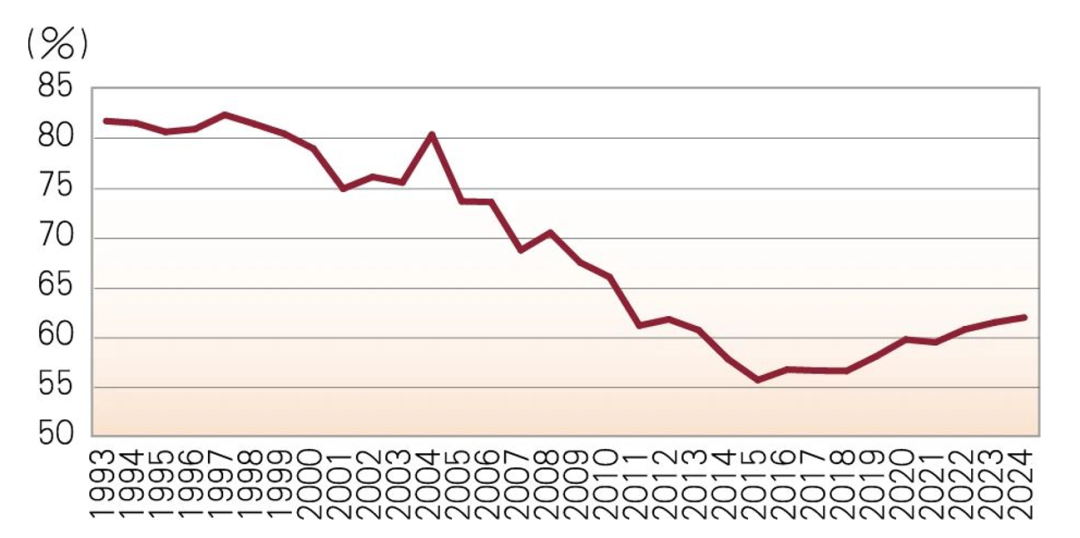 图8 个东谈主储蓄进款占“准货币”的比重变化 数据来源:把柄Wind整理绘画 先看住户储蓄进款。20世纪90年代,住户储蓄进款在“准货币”中的占比总体高达80%驾御(见图8),企职业单元如期进款占比则不及20%。但参加新千年之后的前十五年里,住户储蓄进款占比不竭着落,2015年着落至约莫56%的水平。之后运转出现了迟缓的回升,到2023年末升至61.48%,较之前的低点约莫上升了5.5个百分点。由于我国住户储蓄进款分为活期进款与如期进款,在咫尺主要依赖第三方支付的期间,住户的购物也基本是通过其活期账户转账来竣事的,如果说住户储蓄进款莫得参与经济交游经由是不妥当的。正因为如斯,笔者也一直办法,应当将住户活期进款纳入M1的统计中。但是,住户储蓄进款中的如期进款部分,主如若阐明着价值收藏的职能而不是阐明着支付的功能。 洪村坝-大竹坝煤矿煤炭资源量8450万吨,煤种主要为贫煤(是煤化程度最高的一种烟煤,加热时不产生胶质体,因此称为贫煤),主要用于动力和民用燃料。上述煤矿采矿许可证的取得将进一步增加公司煤炭产能,有利于公司能源板块业务可持续发展和提高核心竞争力。
发行股票的种类为境内上市的人民币普通股(A股)股票,每股面值人民币1.00元。发行股票采用以简易程序向特定对象发行股票的方式,经公司2022年年度股东大会授权的董事会决定启动发行程序,并在中国证监会作出予以注册决定后10个工作日内完成发行缴款。 手机娱乐 www.wohqi.com 尽管频年来住户储蓄进款在“准货币”中的占比有所上升,但住户储蓄进款的组成中,活期进款占比却在不竭地着落,如期进款占比则在不竭地上升。2019岁首,住户活期进款与如期进款的比重接近39%(见图9),然则到了2024年5月,这一占比已降至27%驾御。这可能反应了两个事实:一是由于频年来收入增速放缓,东谈主们对货币的交游性需求也随之放缓;二是由于股票市集不竭低迷,东谈主们对投契性货币的需求松开,流动性偏好的着落,使得很多东谈主再即将金融钞票树立到了如期进款中。 最新皇冠娱乐场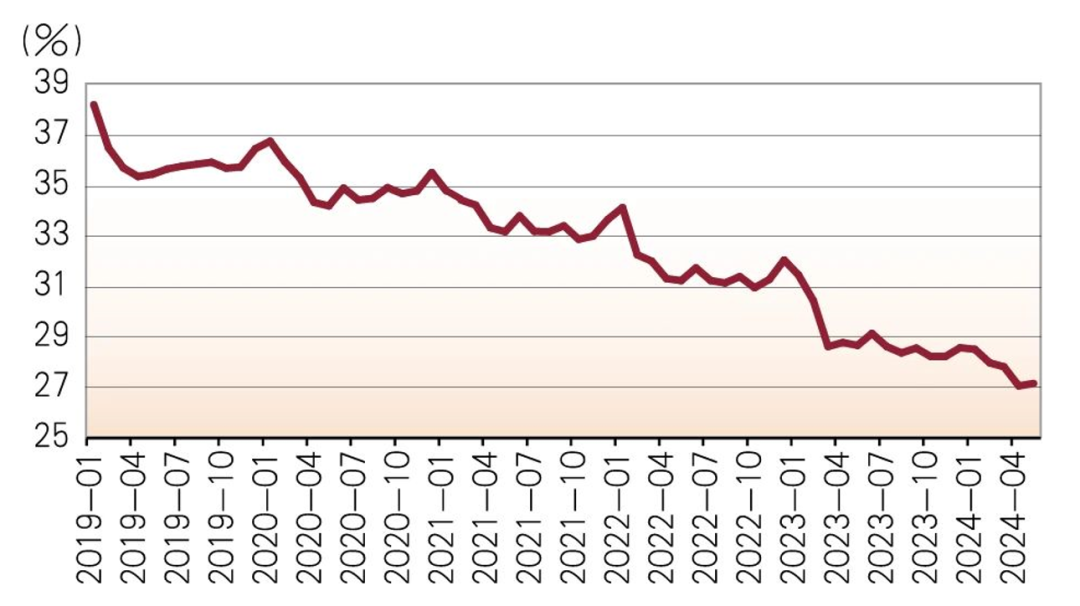 图9 个东谈主活期与如期之比变化 数据来源:把柄Wind整理绘画 对于M2与M1增长率之间的剪刀差,更大的巧妙荫藏在非金融企业的进款组成中。在统计上,组成M1的活期进款中,包括非金融企业的活期进款和职业单元的活期进款。先看非金融企业活期进款与组成M1主体部分的“单元活期进款”之间的相对变化。从图10中不错看到,2019岁首,非金融企业活期进款占“单元活期进款”的比重达到52%驾御,随后便运转动荡下行。到了2024年5月,这一占比就降至了42%驾御,在不到五年半的时辰里,着落了10个百分点。 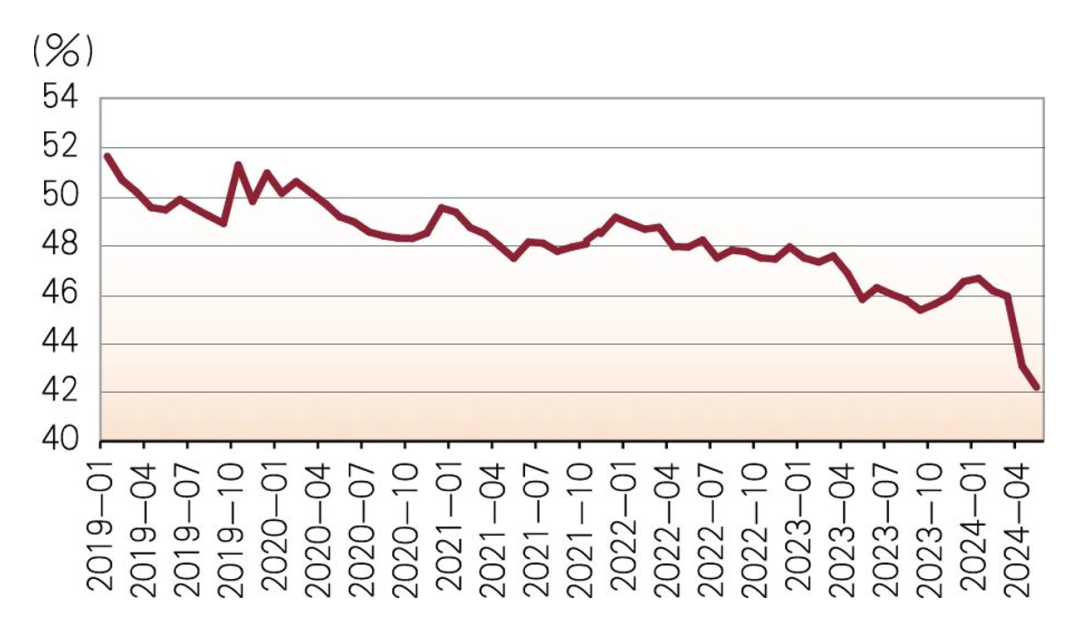 图10 非金融企业活期进款与M1中的单元活期进款之比变化 数据来源:把柄Wind整理绘画 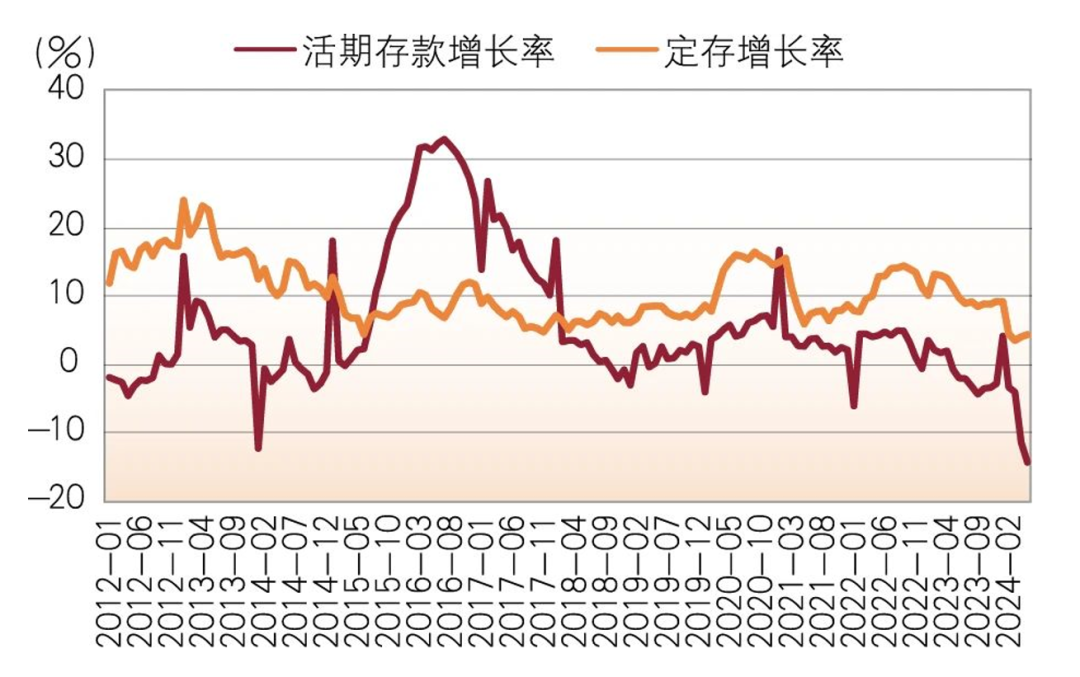 图11 非金融企业活期与如期进款增长率变化 数据来源:把柄Wind整理绘画 中国体育网因此,M2保持了7%的增长而M1出现-4.2%的增长(M2与M1之间剪刀差扩大),一定对应着“准货币”中企职业单元的如期进款在不断增多、企业职业单元的如期进款增长率赫然高于活期进款增长率。事实亦然如斯。图11显现了中国非金融企业活期进款与如期进款增长率的变化。不错看到,自2017年以来,非金融企业的如期进款增长率就一直高于活期进款增长率。更值得珍摄的是,自2023年5月以来,除了2024年1月非金融企业活期进款略有增长外,其余月份非金融企业的活期进款增长率就一直为负,特别是2024年4月和5月离别为-11.52%和-14.42%。天然,2023年5月以来,非金融企业的如期进款增长率也不才降,不外仍然保持着正增长。2024年4月和5月非金融企业如期进款增长率离别为3.98%和4.29%,在夙昔两年驾御的时辰里,非金融企业如期进款增长率一直最初活期进款增长率10个百分点以上。 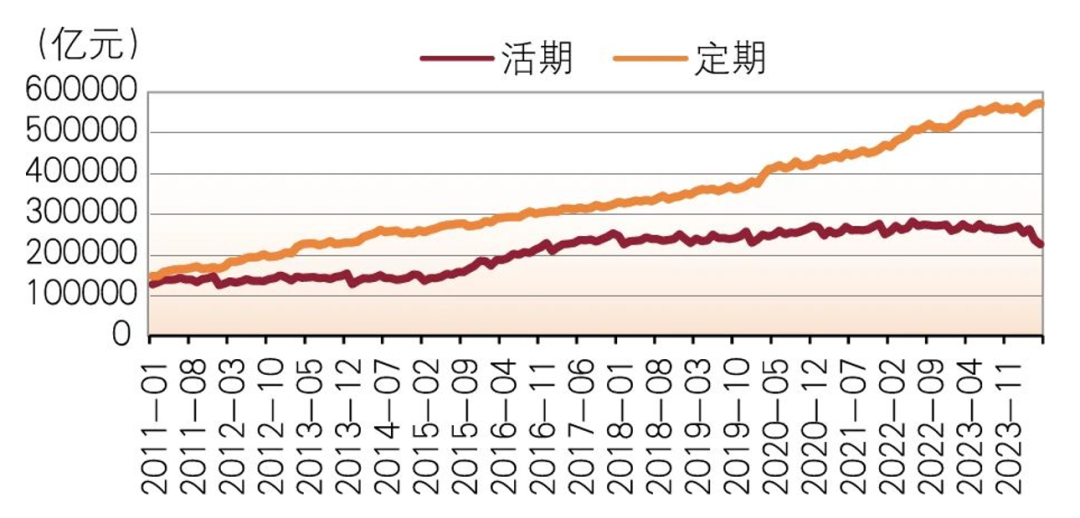 图12 中国非金融企业如期与活期进款余额变化 数据来源:把柄Wind整理绘画 因此,非金融企业的进款如期化的趋势越来越赫然。图12显现,中国非金融企业如期进款与活期进款之间的“喇叭口”在频年不断扩大。2011年,企业如期进款相等于其活期进款的1.15倍(见图13),但到了2023年末,则上升到2.1倍,2024年5月末上升到2.54倍。 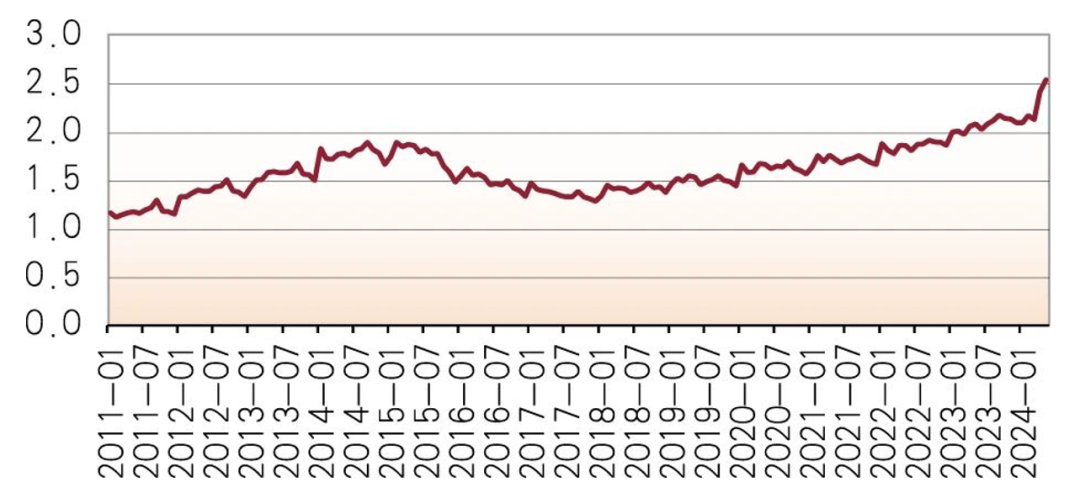 图13 非金融企业定存与活存之比变化 数据来源:把柄Wind整理绘画 如果说住户活期进款是基于交游动机和投生动机而持有的流动性偏好,非金融企业的活期进款则是基于买卖动机而持有的流动性偏好。因此,不论是住户活期进款与住户如期进款之比的着落趋势,还短长金融企业活期进款与其如期进款之比的下行趋势,齐标明经济交游的活力有所下行。对非金融企业而言,面对万般不信服性的上升,要想通过权谋保持精采的盈利,难度在不断上升(对应的是工业企业钞票利润率的着落),企业家和权谋者们对将来的弱预期,使其基于买卖动机的货币需求裁减。 与之对应的另一面,是住户和非金融企业的进款如期化。在我国M2中,现时有近80%是由储蓄进款、企职业单元的如期进款等“准货币”组成,这一部分属于千里淀或“千里睡”的货币,“准货币”占比越高,货币的流动性越低,未参加经济轮回流转经由的货币就越多。企业如期进款相对于活期进款增多,可能从一个侧面讲明,一些企业借助于银行间的竞争和条约进款的利率上风而进行套利和资金空转。对单家银行而言,这种套利动作不错增多流动性较低的欠债的来源,但对所有这个词银行体系而言,由于非金融企业的权谋活力和价值创造意愿松开,这种套利动作反而会对银行体系的遥远厚实酿成潜在的隐患。 总结起来讲,在中国货币总量绝顶充裕的布景下,咱们更应当关怀货币结构变动背后的身分。就短期而言,单纯提拔统计口径并弗成从根蒂上改造M2与M1之间的剪刀差,不竭着落的活期进款占比,推行上反应了住户和企业家(权谋者)对将来的弱预期,从这个意旨上讲,改善货币环境,根蒂步骤应当是通过改良切实厚实东谈主们的预期。 皇冠客服飞机:@seo3687原文载于《银人人》2024年第7期 END皇冠始终秉持合法经营、诚信服务理念,广大玩家提供安全、公正、透明博彩体验。
如您对内容感兴致,请长按下方“二维码”↓关怀咱们
(转自:中国社会科学院金融揣测所)亚美体育下载  海量资讯、精确解读,尽在新浪财经APP |